


Nickel - Compte pour tous
4,729.34K Avis
Caractéristiques de l’application
- Version
- 2026.17.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 5 000 000+
- Développeur
- NiCKEL
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
J’ai testé Nickel - Compte pour tous comme une solution bancaire mobile destinée à garder l’essentiel sous la main : un compte, une carte, un IBAN et une application. Sa promesse est facile à comprendre, mais l’intérêt réel apparaît surtout dans les situations quotidiennes où l’on veut suivre son argent sans se perdre dans une interface chargée. L’application, développée par NiCKEL, appartient à la catégorie finance et reste gratuite au téléchargement.
Mon impression générale est positive, avec une réserve importante : Nickel fonctionne surtout si vous recherchez une gestion simple et directe, pas une banque mobile remplie d’outils spécialisés. Pour consulter son solde, vérifier une opération, gérer sa carte ou retrouver ses coordonnées bancaires, l’approche est rassurante. En revanche, les utilisateurs qui attendent une gamme très large de produits financiers ou une personnalisation poussée risquent de trouver l’ensemble trop limité.
Ce qui peut bloquer dès les premiers pas
Le premier point de friction n’est pas forcément l’application elle-même. Il vient souvent de la préparation nécessaire avant de pouvoir utiliser correctement un compte financier sur mobile. Une adresse e-mail mal saisie, un numéro de téléphone inaccessible ou une vérification interrompue peuvent donner l’impression que l’inscription ne fonctionne pas, alors que le problème se situe simplement dans le parcours de départ.
Je conseille donc de commencer avec un téléphone à jour, une connexion stable et un accès immédiat aux moyens de contact utilisés pendant l’ouverture du compte. Il vaut mieux éviter de lancer la procédure dans un endroit où le réseau passe mal, surtout si l’on doit recevoir une confirmation ou revenir dans l’application après une étape externe. Fermer l’application trop vite peut aussi compliquer la reprise du parcours.
Autre erreur fréquente : vouloir utiliser Nickel comme une banque traditionnelle dès la première minute. L’application est pensée autour d’un compte et d’une carte, avec une lecture assez directe des opérations. Si vous cherchez immédiatement des fonctions complexes, vous risquez de juger l’outil sur ce qu’il ne cherche pas à être. Son intérêt se trouve plutôt dans la clarté du quotidien.
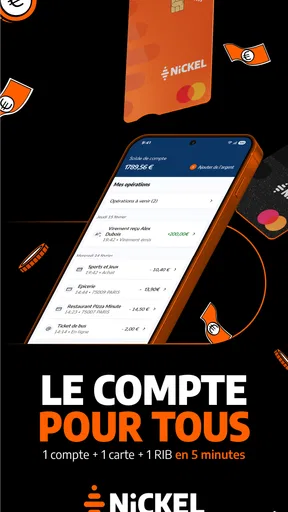
Le résumé affiché en boutique, « 1 compte 1 carte 1 IBAN 1 app », décrit bien cette philosophie. Ce n’est pas seulement une formule courte : cela aide à comprendre pourquoi l’interface peut sembler plus dépouillée que celle d’une banque généraliste. Pour moi, cette sobriété est un avantage quand on veut vérifier rapidement une dépense, mais elle devient une limite si l’on souhaite centraliser beaucoup de services différents.
Préparer correctement son utilisation
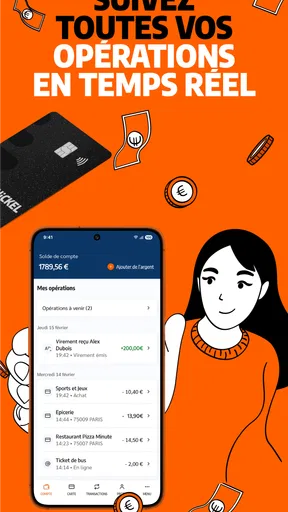
Avant de compter sur l’application pour une dépense importante, je recommande de l’ouvrir tranquillement et de repérer les écrans essentiels. Prenez le temps de vérifier où apparaissent le solde, les mouvements récents, les informations liées à la carte et l’IBAN. Cette petite exploration évite de chercher dans l’urgence au moment d’un paiement ou d’un virement.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Il est également utile de distinguer trois situations : une opération simplement en attente, une opération réellement refusée et une information qui tarde à s’afficher. Ces cas ne se traitent pas de la même manière. Une lecture trop rapide de l’historique peut conduire à refaire un paiement alors que le premier n’est pas encore clairement finalisé. Dans ce genre de situation, je préfère attendre un peu et vérifier le contexte plutôt que multiplier les tentatives.
La version actuelle, 2026.16.1, demande au minimum Android 7.0. Cela rend l’application accessible à de nombreux appareils, mais un téléphone ancien peut tout de même présenter des lenteurs ou des difficultés liées à son système. Avant de conclure à un défaut du service, vérifiez que le téléphone dispose d’un espace suffisant, que les mises à jour habituelles sont installées et que l’application a été obtenue depuis une source officielle.
Sur iPhone comme sur Android, les réflexes restent similaires : redémarrer l’appareil, contrôler la connexion, relancer l’application et éviter de passer sans cesse du Wi-Fi aux données mobiles pendant une étape sensible. Ce sont des vérifications simples, mais elles éliminent une grande partie des faux problèmes. Je déconseille en revanche de supprimer l’application immédiatement, car cela peut interrompre un parcours en cours et vous obliger à reprendre certaines étapes.
Retrouver une routine fiable après un incident
Quand une opération semble manquer, je commence par regarder la date, le montant et le libellé affiché, plutôt que de me fier uniquement à la notification reçue. Une notification peut être ignorée, retardée ou ne pas correspondre à l’état final de l’opération. L’historique du compte doit rester le point de départ pour comprendre ce qui s’est passé.
Pour les dépenses courantes, une méthode simple consiste à consulter le compte à des moments fixes : après les courses, avant un déplacement et avant une échéance importante. Cette habitude est plus utile que de vérifier l’application de manière anxieuse toutes les quelques minutes. Elle permet aussi de repérer rapidement un montant inhabituel ou une dépense que l’on avait oubliée.
Si la carte est refusée, je vérifie d’abord le solde disponible, le contexte du paiement et le fonctionnement du terminal utilisé. Un refus isolé chez un commerçant ne prouve pas automatiquement que le compte est bloqué. Essayer un autre terminal ou une autre connexion peut aider à distinguer un incident local d’un problème plus général. Il faut éviter de saisir plusieurs fois les mêmes informations au hasard, surtout lorsque l’on ne sait pas encore si la première tentative a été prise en compte.
Un autre conseil concret concerne les déplacements. Avant de partir, je vérifie que l’application s’ouvre correctement et que je sais retrouver les informations dont j’aurai besoin. Je ne considère pas le téléphone comme une solution magique en cas de réseau faible : conserver les informations nécessaires de manière sûre et prévoir une solution de secours reste raisonnable. Cette précaution ne remplace pas l’application, mais elle évite qu’un simple problème de connexion transforme une situation banale en urgence.
Pour les transferts ou les paiements importants, je relis toujours le destinataire, le montant et les coordonnées avant de confirmer. L’interface peut rendre une action simple, mais la simplicité ne dispense pas de contrôle. Une erreur de saisie vient souvent de l’utilisateur, pas du service. Cette vérification de quelques secondes est l’un des meilleurs moyens d’éviter une démarche longue ensuite.
Quand le souci ne vient probablement pas de Nickel
Il est tentant d’accuser l’application dès qu’un paiement ne passe pas ou qu’un écran ne se charge pas. Pourtant, plusieurs éléments extérieurs peuvent intervenir : réseau instable, terminal du commerçant, maintenance du téléphone, version vieillissante du système ou problème temporaire du service utilisé en face. Comparer deux connexions et observer si le problème concerne une seule opération ou plusieurs permet déjà d’affiner le diagnostic.
Un téléphone très ancien peut aussi donner une impression de lenteur qui n’existe pas sur un appareil plus récent. Le minimum Android indiqué est 7.0, mais respecter ce seuil ne garantit pas une expérience identique sur tous les modèles. Si l’application s’ouvre mais réagit avec retard, fermez les autres applications, redémarrez le téléphone et vérifiez son espace disponible avant de conclure à une panne de compte.
Il faut également séparer le problème d’accès au compte du problème de paiement. Si l’application s’ouvre normalement et affiche les informations habituelles, mais qu’un seul commerçant refuse la carte, l’origine peut se trouver dans le terminal ou dans le réseau de paiement. À l’inverse, si plusieurs fonctions deviennent indisponibles en même temps, une vérification plus approfondie est nécessaire. Dans tous les cas, je conseille de noter l’heure, le montant et le message affiché avant de contacter l’assistance : cela rend l’échange beaucoup plus efficace.
La sécurité impose enfin de rester prudent face aux messages qui demandent des informations sensibles. Je ne transmettrais jamais un code ou des données bancaires à un interlocuteur dont l’identité n’est pas clairement établie. Une application financière doit être utilisée avec les mêmes réflexes qu’une carte physique : téléphone verrouillé, accès personnel et attention aux écrans ouverts en public.
Un cas concret dans la vie de tous les jours
Imaginez une personne qui reçoit son salaire sur son compte, règle ses achats avec sa carte Nickel et veut surveiller son budget depuis son téléphone. Le matin, elle consulte le solde avant de faire ses courses. Après le paiement, elle vérifie que le mouvement apparaît correctement. Le soir, elle regarde les dépenses récentes pour savoir ce qu’il lui reste avant une facture prévue le lendemain.
Dans ce scénario, l’application est pertinente parce qu’elle réduit le nombre d’étapes. On n’a pas besoin de naviguer dans une multitude de produits pour répondre à une question simple : combien puis-je dépenser et quelles opérations viennent d’être enregistrées ? Cette lisibilité peut être particulièrement appréciable pour une personne qui débute avec les services bancaires mobiles ou qui veut séparer un budget courant du reste de ses finances.
Le revers est que cette routine demande un minimum de discipline. Une application claire ne remplace pas le suivi du budget. Si vous accumulez les paiements sans regarder les mouvements, l’outil ne corrigera pas automatiquement vos habitudes. Je trouve Nickel utile comme tableau de bord quotidien, mais pas comme conseiller financier personnel.
Pour quels utilisateurs le choix est pertinent
Je le recommanderais d’abord à ceux qui veulent un compte lisible, une carte et un accès mobile sans s’engager dans une interface bancaire trop complexe. Il peut aussi convenir à une personne qui souhaite mieux isoler ses dépenses courantes, à condition d’accepter de gérer elle-même son suivi et ses vérifications.
La note moyenne de 4,7, obtenue auprès d’environ 321 000 évaluations, montre que l’expérience plaît largement. Plus de 5 millions d’installations indiquent également que l’application a trouvé un public important. Ces chiffres ne remplacent pas un essai personnel, mais ils donnent une idée de sa présence et de la confiance accordée par de nombreux utilisateurs.
Le classement PEGI 3 signifie que l’application est accessible sur le plan de l’âge, mais cela ne veut pas dire qu’un enfant doit gérer seul un compte financier. Pour un usage familial, la responsabilité, la sécurité du téléphone et la compréhension des opérations restent essentielles. L’âge indiqué concerne le contenu de l’application, pas la maturité nécessaire pour prendre des décisions d’argent.
Je serais plus réservé pour une personne qui veut investir, emprunter, gérer une activité professionnelle complexe ou obtenir une vision très détaillée de plusieurs comptes dans un même espace. Dans ces cas, une banque traditionnelle ou une application spécialisée peut être plus adaptée. Nickel gagne en simplicité ce qu’il ne cherche pas à offrir en profondeur fonctionnelle.
Face aux alternatives bancaires habituelles
Comparé à une banque classique, Nickel paraît plus direct dans son organisation. Une banque généraliste peut proposer davantage de produits, de rendez-vous et d’options, mais cette richesse rend parfois les actions courantes moins rapides à trouver. Nickel vise plutôt une relation centrée sur le compte, la carte, l’IBAN et l’application.
Face à une autre banque mobile, le choix dépend surtout de vos priorités. Si vous cherchez une interface minimaliste et une gestion quotidienne facile à comprendre, Nickel a une vraie logique. Si vous voulez réunir plusieurs comptes, automatiser des analyses détaillées ou accéder à une offre financière très large, il faut comparer attentivement avant de changer. Je ne choisirais pas une application uniquement pour son apparence : la qualité du suivi, la clarté des opérations et la facilité de résolution des incidents comptent davantage.
Le fait que l’application soit gratuite est un avantage évident pour commencer, mais je conseille de regarder l’ensemble des conditions liées à l’usage du compte et de la carte avant de prendre une décision définitive. La gratuité du téléchargement ne suffit pas à comparer deux services financiers. Il faut examiner ce qui correspond réellement à votre manière de payer, de recevoir de l’argent et de gérer vos besoins.
Mon verdict après une utilisation attentive
Nickel - Compte pour tous me paraît être une bonne option pour qui veut aller à l’essentiel. J’apprécie sa promesse cohérente : réunir le compte, la carte, l’IBAN et le suivi mobile dans une expérience compréhensible. L’application n’essaie pas de masquer sa simplicité derrière une avalanche de fonctions, et c’est précisément ce qui peut la rendre agréable au quotidien.
Je recommande toutefois de préparer correctement l’installation, de vérifier le téléphone et la connexion avant une opération importante, puis de distinguer un problème d’application d’un incident lié au commerçant ou au réseau. Ces réflexes réduisent beaucoup la frustration. Le meilleur usage de Nickel est un usage régulier, calme et vérifié, pas une dépendance à l’application dans une situation urgente.
Avec une version actuelle 2026.16.1 et une compatibilité à partir d’Android 7.0, le service reste accessible à un large éventail d’utilisateurs. Mon avis final est donc favorable pour les besoins bancaires courants, avec une limite claire : si vous attendez une banque universelle remplie de services avancés, cherchez plutôt une solution plus complète. Pour suivre un compte simplement et garder ses opérations sous contrôle, Nickel remplit bien son rôle.
Avantages
- Ouverture de compte entièrement réalisable depuis l’application.
- Carte bancaire disponible rapidement après validation de l’inscription.
- Dépôt d’espèces possible chez les buralistes partenaires.
- Notifications instantanées pour suivre chaque opération.
- Interface claire
- adaptée aux utilisateurs peu familiers avec la banque en ligne.
Inconvénients
- Dépôts et retraits chez les buralistes parfois soumis à des frais.
- Absence de découvert autorisé pour gérer une dépense imprévue.
- Certaines opérations nécessitent des délais de traitement variables.
- Fonctionnalités d’épargne et de crédit limitées par rapport aux banques classiques.
- La vérification d’identité peut retarder l’activation du compte.
FAQ sur Nickel - Compte pour tous
Qu’est-ce que Nickel - Compte pour tous et à qui s’adresse ce service ?
Nickel est un compte de paiement accessible depuis un bureau de tabac partenaire ou directement en ligne, sans condition de revenus et avec des démarches généralement simples. Il permet d’obtenir un relevé d’identité bancaire, une carte Mastercard et une application mobile pour gérer les opérations courantes. Il peut convenir aux personnes qui recherchent une solution bancaire facilement accessible, notamment celles qui ont besoin d’un compte sans découvert autorisé.
Quels documents sont nécessaires pour ouvrir un compte Nickel ?
L’ouverture d’un compte Nickel nécessite habituellement une pièce d’identité valide et un numéro de téléphone mobile, ainsi que les informations personnelles demandées lors de l’inscription. Selon la situation et le parcours choisi, des justificatifs complémentaires peuvent être réclamés afin de vérifier l’identité ou l’adresse. Avant de commencer, il est conseillé de consulter les conditions officielles, car les documents acceptés peuvent varier.
Quels services peut-on utiliser avec l’application Nickel ?
L’application Nickel permet de consulter le solde et l’historique des transactions, de suivre les paiements par carte et de gérer certains paramètres du compte depuis un smartphone. Elle peut également servir à effectuer ou suivre des virements, à recevoir des notifications et à contrôler la carte. Les fonctionnalités disponibles dépendent toutefois de l’offre souscrite, du profil du client et des évolutions du service.
Nickel autorise-t-il le découvert et quels frais faut-il prévoir ?
Nickel fonctionne généralement sans découvert autorisé : les paiements sont donc limités au solde disponible, ce qui aide à mieux contrôler le budget mais peut entraîner un refus si les fonds manquent. Des frais peuvent s’appliquer à la carte, aux retraits, à certaines opérations ou à des services optionnels. Il est important de consulter la grille tarifaire actuelle avant l’ouverture du compte.
La carte Nickel peut-elle être utilisée à l’étranger et est-elle sécurisée ?
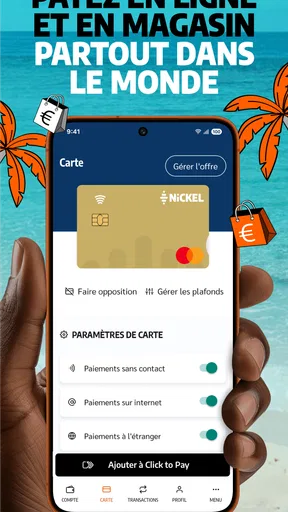
La carte Nickel peut être utilisée chez les commerçants et sur les sites acceptant Mastercard, y compris à l’étranger, sous réserve des conditions tarifaires et des éventuelles limites applicables. L’application aide à surveiller les dépenses grâce aux notifications et à l’historique des opérations. Comme pour toute carte bancaire, il faut protéger ses identifiants, activer les dispositifs de sécurité disponibles et signaler rapidement toute transaction suspecte.


